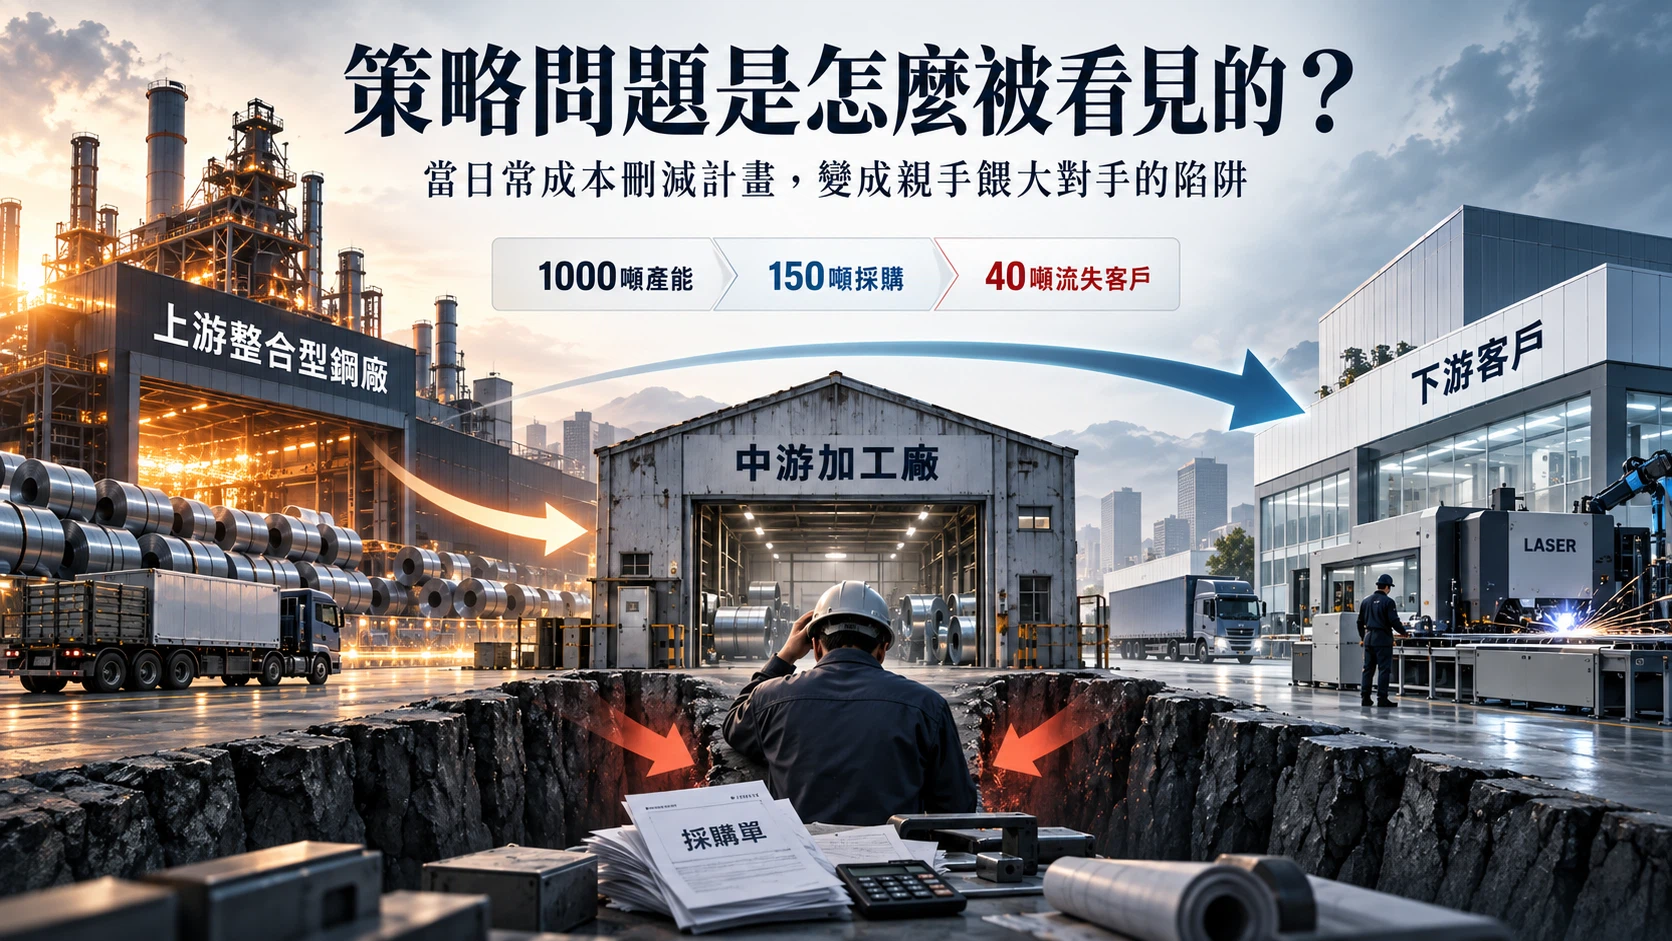
策略問題到底是怎麼被看見的?很多人以為外部顧問之所以找得到策略盲點,純粹是因為看過的產業多、手頭資料齊全,或者掌握了什麼神奇的分析框架。這些確實有加分,但在我看來,在一場策略會議還沒開始之前,絕大多數關鍵事實其實早就躺在主管的某個資料夾裡了,只是它們並沒有串成一個策略議題。
這週我和 J 公司崔處長的一場討論,正好說明了這件事。
以下的個案情境,有些地方可能讓你覺得不太合常理,例如國內怎麼會突然冒出一家新的不鏽鋼廠。這是因為我們為了保護客戶隱私,對原始案例做了大幅改寫:產業、公司背景與部分情境細節都換掉了,只保留了案例的核心結構。這個結構是:上游出現一家價格更低、規模更大的一貫化供應商;中間商同時賣料、也替客戶加工;下游客戶因為料價變得透明、加工設備變便宜,開始考慮跳過中間商。閱讀時,請把重點放在這些角色之間的關係如何改變,不必太在意細節是否完全符合真實產業的情況。
要看懂這場討論,得先說明 J 公司是怎麼做生意的。J 公司是一家不鏽鋼板材加工中心,位在上游鋼廠與下游設備製造商之間,生意分成兩層。第一層是「料」:J 公司向國外鋼廠成批進口不鏽鋼捲板,裁成客戶需要的厚度與尺寸,再小量賣給機櫃、廚房設備、無塵室設備等製造商。第二層是「工」:J 公司替客戶做雷射切割、折彎、鑽孔,把板材加工成可以直接組裝的零件。料的價差有限,J 公司主要的利潤來自加工。
對客戶來說,向 J 公司下單最大的好處是省事。客戶不必自己和國外鋼廠談最小訂量,不必一次囤一整批料,也不必養切割設備和會排版、會折彎的師傅。
這個模式成立,靠的是兩道門檻。第一道在上游:鋼廠習慣只接大單,交期又長,中小型製造商很難直接買到料,只能透過 J 公司這樣的中間商。第二道在加工:一台進口雷射切割機動輒上千萬元,還要有熟練的師傅操作,一般製造商自己做並不划算。
近一兩年,這兩道門檻同時鬆動了。國內冒出一家新鋼廠,擁有自己的熔爐,從煉鋼、軋延到板材都是一貫化生產。它的價格比進口便宜,交期短,最小訂量也比國外低得多,而且願意直接接中型客戶的訂單。料的價格因此變得透明,客戶發現跟誰買料其實差不多。同一時間,對岸的雷射切割機與折床價格大幅下滑,同級設備只要過去的十分之一左右。於是,用量夠大的客戶開始算一筆帳:料直接向新鋼廠買,再添一台便宜的設備、找兩三位師傅自己加工,就可以完全跳過 J 公司。
這就是崔處長面對的局面。年度策略會議前夕,他原本很苦惱,因為新的成長方向既無主導權也沒預算,短期根本難以推動;手邊唯一明確能交差的方案,就是多向這家新鋼廠拉貨來壓低原料成本。
其實,處長掌握的資訊非常完整。他知道這家新鋼廠的價格比進口更便宜,而且擁有自己的熔爐與一貫化製程。他也知道公司打算擴大向這家鋼廠採購,甚至知道一位過去一直向 J 公司拿料、委託加工的大客戶,已經悄悄把訂單轉給了對方。他更清楚,對岸的雷射切割機與折床價格崩跌得有多厲害。這些重要資訊從來沒有被隱瞞。
然而,管理者是把這些訊息當成各自獨立的例行營運雜音,還是串成一個正在顛覆競爭版圖的完整系統?那一場討論下來,我們的焦點完全從「每年能省下幾百萬採購費」,轉變成「我們有哪些核心客戶正準備跑掉,公司打算拿什麼來守」。這種視角轉移,才把策略拉回檯面上。以下就依照討論的順序,說明這個轉變是怎麼發生的。
暫時不接受第一個答案
處長一開始提出的方案挑不出毛病。原料成本高,新供應商便宜,那就拉高國內採購比例。每公斤便宜三元,每月下單一百五十噸,簡單算一算,年省幾百萬的降本成效立刻浮現在毛利率上。站在日常營運管理的角度,這是一份近乎完美的提案:原因清楚、作法具體、權責分明,下一季的財報馬上看得到成績。
這時,我沒有繼續跟他討論「還能不能再多殺幾毛錢」,而是反過來追問三個基本數字。第一句問:這家供應商一個月的產能到底有多少?處長答:大約一千噸。第二句問:那我們打算向他買多少?答:一百到一百五十噸。第三句再問:那被他搶走的那個大客戶,一個月用量是多少?答:大約四十噸。
這三個數字湊在一起,浮現了一個新局面。對方的總產能是一千噸,就算加上我們公司的一百五十噸以及流失客戶的四十噸,總共也才吃掉一百九十噸。就算不細算稼動率或換模耗損,用簡單的粗略推估就能知道,這家鋼廠每個月還有八百多噸的產能缺口,它勢必得全力開發其他客戶。
經理人原本的劇本是:「只要我們給他訂單,他有飯吃,就不會跑來動我們的客戶。」當數字算一算,這套邏輯就不成立了。而且更諷刺的是,我們拉高採購量,實際上是拿自家的現金在替潛在對手養產能、分攤固定成本。原本單純的採購省錢計畫,至此就成了得慎重應對的產業競爭難題。
策略洞察往往出現在「所以呢?」之後
有穿透力的提問源於對競爭本質的理解。每公斤便宜三元,所以呢?我們能買到便宜原料,同業能不能?當然能。甚至我們的客戶能不能繞過我們,直接向這家供應商進料?完全可能!
當客戶自己也買得到便宜原料時,他與我們之間只剩下一道障礙:加工技術與機台。那麼現在一台二手機台或對岸製的加工設備要多少錢?答案是便宜到不可思議。換句話說,過去因為設備昂貴而不得不將訂單外包給我們的客戶,現在自己買機台進場的門檻已經大幅降低。
這時局勢又翻轉了一次。大家原本只防備著這家新進供應商會不會搶訂單,推演到這裡才赫然發覺,真正的潛在威脅根本不只同業,連自家客戶都具備了跨進產業鏈自製的能力。當上游供應商往下游走、下游客戶往上游整合,夾在中間的代工廠頓時面臨嚴重的雙向擠壓。
更致命的連鎖反應在於人才流動。過去代工廠靠的是累積多年的老師傅與製程經驗,如今機台變便宜、原料門檻消失,客戶買了設備後唯一缺的就是懂操作的人。這些人要從哪裡找?最快的方法就是直接高薪挖角代工廠內部的現成師傅。一旦客戶開始自製,代工廠的產能利用率與人均產值隨之下滑,管理層被迫縮編節流;技術人才一出走,交期與生產穩定度跟著變差,客戶便更有藉口把更多訂單收回去自己做。比起明年能省下多少原料開銷,真正迫切需要回答的題目是:兩三年後,我們到底憑什麼繼續留住客戶?
為什麼專業經理人容易停留在營運層面?
這裡需要替經理人說句公道話。主管沒能在第一時間看出這套連鎖反應,絕不代表他不夠專業。恰恰相反,往往是因為主管對例行營運太熟練,才習慣把所有突發狀況切碎,歸類進既有的部門語言裡。原料變貴歸採購、毛利下滑找報價、加班爆表找人資、機台不夠找生管、客戶跑單怪業務,分開來看每件事都無比合理,卻也讓彼此牽引的因果關係被部門高牆硬生生拆散。
此外,組織考核制度本身也帶來極大的認知侷限。專業主管每季都要背負具體指標,思維自然會鎖定在自己能掌控的事務上。採購價能談、加班時數能壓低、預算能大砍,這些只要動手執行,下個月報表就能看見成效;相對地,客戶是否會自行買設備自製、新供應商幾年後會不會反撲,這些在當下都只是尚未成真的推論。
一般的績效考核只會獎勵那些已經發生、能被數據衡量且容易歸責的工作。策略思考處理的偏偏是還沒完全浮出檯面、但等白紙黑字確定時就已經無力回天的結構性變化。這正是為什麼許多資深主管對自家廠房的瑣碎細節瞭若指掌,卻往往在整條產業鏈的規則正在重新洗牌時卻渾然不覺。
顧問的優勢,是暫時不用接受組織原來的思考框架
外部顧問能起作用,主要優勢在於他不必背負組織架構的包袱,可以大膽拋出跨部門的提問。採購在盤點供應商,他能轉頭問客戶動態;業務在追蹤客戶,他能問起設備二手行情;廠端在算產能,他能探詢外部的人才流動。只要跳出職能劃分的框架,散落在各處的碎片就有機會拼湊出完整的樣貌。
重塑問題的層次,往往決定了決策的品質。在這次的討論裡,核心題目至少經歷了四個層次的轉換:最初是「如何降低採購成本」,接著推進為「為什麼這家供應商能開出這種破盤價」,隨後演變為「他擁有一千噸產能,到底打算倒給誰」,最終才定調在最核心的提問:「當原料與設備雙雙大幅降價,我們的客戶到底還有什麼理由繼續把加工發包給我們?」
只有推導到最後這個層次,討論才算真正觸及核心:我們未來的對手到底是誰、客戶為什麼非我們不可,以及公司接下來必須提早培養什麼關鍵能力。
從這個個案可以得到的一個重要啟發
重大危機在剛冒出苗頭時,從來不會貼上「策略危機」的大標籤。它往往偽裝成幾件看似毫不相干的日常瑣事:換了一家新供應商、採購單價調降了幾塊錢、外頭二手加工設備價格大跌、大客戶訂單略有減少、幾位老技術員離職、系統資料又對不齊。
單獨拆開看,每件事都像各部門掃掃門前雪就能擺平的例行雜務。然而只要這些事件彼此勾連、相互推波助瀾,就足以瓦解整座產業的獲利基礎。因此,看清各個事件之間的因果網絡,遠比掌握海量瑣碎的資訊來得重要。
在這種推演過程中,基本的粗略數量估算能讓模糊的感受落地成真。「對手產能很大」只是一句空泛的形容,但「對方每月產能一千噸,而我們頂多消化一百五十噸」就是警訊;「客戶可能自製」只是主觀的焦慮,但「客戶每月吃四十噸,加上設備成本只剩以往十分之一,他只要自行加工半年就能回本」,就是一條必須立刻採取行動的重大假說。分析的用意不是鐵口直斷預測未來,而是確認哪一個推論一旦成真,公司今天的資源配置就非改不可。
經理人如果想自己看見策略問題,可以怎麼訓練?
經理人如果想鍛鍊自己敏銳察覺這些結構性問題,平常可以試著落實這八種習慣:
- 凡遇重大提案,先做數量級估算。摒棄「很多、很少、成長迅速、影響有限」這種含糊詞彙,務必把市場總量、產能規模、客戶用量與設備投資金額放在同一個基準上對比。
- 每碰上一個新數字,習慣性追問兩次「所以呢?」第一層往往只能看出表面影響,第二層才能看見行為的根本改變。舉例來說,機台跌價的第一層影響是採購門檻降低;下一層是客戶可能乾脆買設備自製;再往下推,具備實務技術的師傅便成了各方搶奪的關鍵資源。
- 盤點產業鏈上的所有角色。把自家公司、既有同業、新進供應商、下游客戶、基層員工與設備廠商全部列出,冷靜推敲當環境或條件改變時,每位參與者的最優選擇會出現什麼變化。
- 對每個應對方案進行同業複製測試。如果這個做法我們做得到,對手多久也能跟進?假如對手三個月內就能照抄,這充其量只是基本功,無法構成護城河。
- 明確拆分立即成效與延遲影響。更換供應商壓低成本,下個月財報就有感;但扶植潛在對手壯大、最終反過來吞食自己的主力客戶,往往是兩年後才會顯現的後果。時間差正是風險最常潛伏的地方。
- 定期檢查解法是否會回頭反噬。必須客觀自問:今天用來解決短期營運困難的手法,長遠來看會不會讓原本的危機結構變得更加牢固?多採購能短期省下幾塊錢,卻也可能親手養大日後奪走訂單的勁敵。
- 分清表象指標與背後運作的機制。毛利下滑只是一項結果,客戶為什麼突然決定放棄外包改為自製,才是驅動結果的機制;庫存帳面混亂只是表象,實際發料與預測無法互沖才是根源。抓出核心運作機制,調整才會有施力點。
- 策略會議上保留一個極端情境的討論。不要只準備最平穩、最可能發生的版本,試著拋出足以顛覆目前遊戲規則的極端假設。許多真正有分量的策略防範,往往都始於那個大家起初覺得「應該不至於吧」的邊緣提問。
培養看見策略問題的習慣
回到文章開頭的問題:策略問題到底是怎麼被看見的?整場推演下來,真正的策略視野很少來自靈光一閃,更不依賴厚達幾十頁的研調報告,而是一連串理性推敲的日常問題:對方一個月產能到底多少?我們能消化多少?剩下的產能他要倒給誰?客戶為什麼不能自己買設備做?現在機台跌到多少錢?如果設備門檻不再存在,真正稀缺的資源到底剩下什麼?
隨手可得的數字提供衡量的手感,抽絲剝繭的推導確立了推論方向,而因果循環則讓人看清時間帶來的延遲代價。到最後,主管面對的挑戰早已超越「下一季如何多擠出兩個百分點毛利」,而是更嚴肅的抉擇:當過去賴以維生的進入門檻正在瓦解,我們究竟還擁有什麼獨特價值,能讓客戶在未來依然非我們不可?
能在局勢明朗前早一步拋出這個提問,往往比急於拿出一套平庸的解方,更能決定一家公司的前景。